-
TemáticasAmérica latinaEconomía
-
SectorOtros
-
PaísesGlobalEspaña
Las inversiones iberoamericanas transitan por un contexto mundial en el que se solapan las grandes, profundas e intensas alteraciones geopolíticas y geoeconómicas que anuncian una nueva era. Esta está caracterizada por una mayor fragmentación de los mercados.
Estas inversiones han experimentado una transformación profunda durante las últimas décadas. En este tiempo, la inversión ya no fluye unidireccionalmente, sino que lo hace bidireccionalmente. El origen se remonta hacia principios de la década de los 90, cuando las grandes compañías españolas iniciaron su expansión desplegando sus capitales en sectores latinoamericanos estratégicos: banca, energía y telecomunicaciones básicamente. Con ello se sentaron las bases de una presencia que perdura y se expande.
Mientras, en América Latina surgieron las multilatinas, que activaron la diversificación internacional de sus negocios e inversiones. En esta estrategia, España se posicionó rápidamente como la puerta de entrada natural, ofreciendo una combinación única de factores determinantes, entre los que destacan la seguridad jurídica, un marco normativo predecible alineado con los estándares europeos y una profunda afinidad lingüística y cultural que minimiza los costes de instalación y transición. Esta presencia inversora demuestra que América Latina ha dejado de ser exclusivamente un receptor neto de capitales para convertirse en un emisor activo en la economía española, que aprovecha a esta como puente estratégico para expandirse en los mercados europeos.
El papel de España como puerta natural de entrada y puente estratégico con los mercados europeos resulta indispensable para entender el engranaje de las inversiones latinoamericanas en Europa.
España no opera meramente como un destino final para las inversiones latinoamericanas, sino como una verdadera plataforma vertebradora y un centro de operaciones logísticas, financieras y legales.
Las empresas latinoamericanas utilizan su presencia en las ciudades españolas para familiarizarse con las estrictas regulaciones del mercado único europeo, establecer redes de contactos corporativos y, posteriormente, expandir de manera escalonada sus filiales e inversiones hacia los mercados europeos. Esta función conectora permite que el capital latinoamericano penetre con menores barreras de entrada en economías de alta competitividad y exigencia regulatoria, beneficiándose de los tratados comerciales y legales, la estabilidad monetaria y la infraestructura de conectividad que España ofrece dentro de la arquitectura de la eurozona.
Desde la perspectiva de la Unión Europea, esta dinámica inversora adquiere una dimensión geopolítica que conecta con su autonomía estratégica en un contexto internacional fragmentado, marcado por la reconfiguración global de las cadenas de suministro y la transición hacia economías más sostenibles y digitalizadas, en las que Europa necesita socios estratégicos fiables.
América Latina responde a estas necesidades, posee materias primas y recursos fundamentales, y un capital humano dinámico que complementa las necesidades del tejido empresarial europeo.
España no solo actúa como puentes estratégico, sino también como el traductor político ideal dentro de las instituciones comunitarias, elevando las prioridades latinoamericanas y fomentando acuerdos de asociación comercial profundos como los alcanzados con Mercosur, México y Chile, que buscan superar el modelo extractivista, promoviendo un comercio equilibrado e inversiones complementarias y que incorporen mayor valor añadido.
Mantener y potenciar esta centralidad estratégica no solo preserva los logros alcanzados por España, sino que asegura una plataforma sólida y competitiva que refleja una maduración del tejido empresarial a ambos lados del Atlántico.
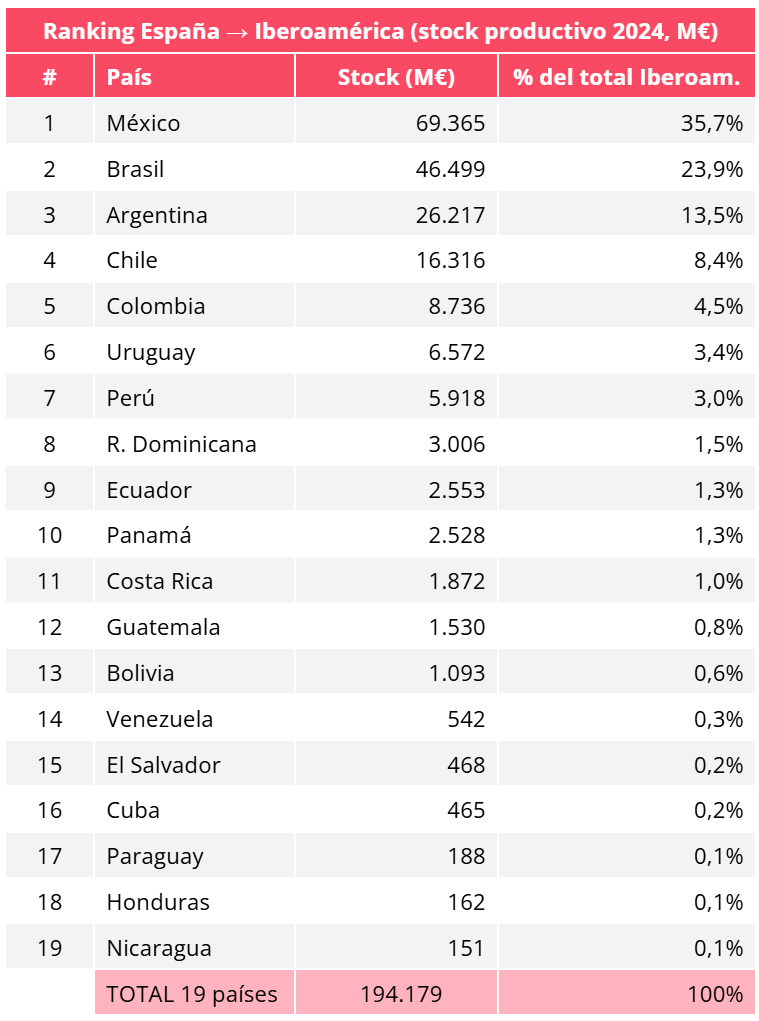
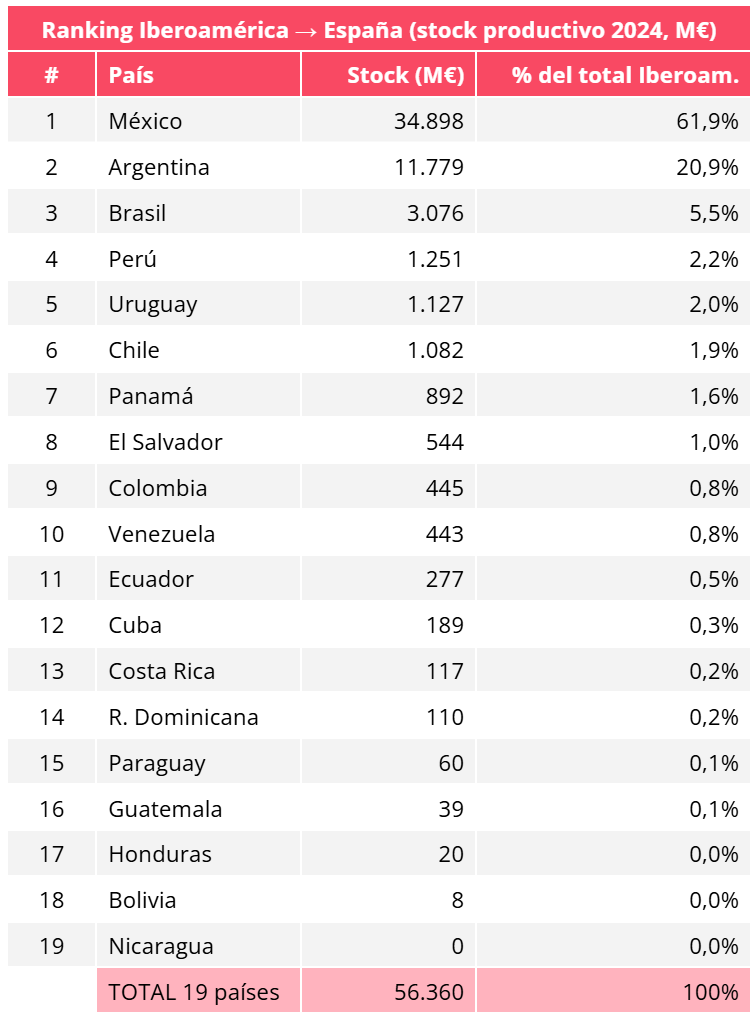
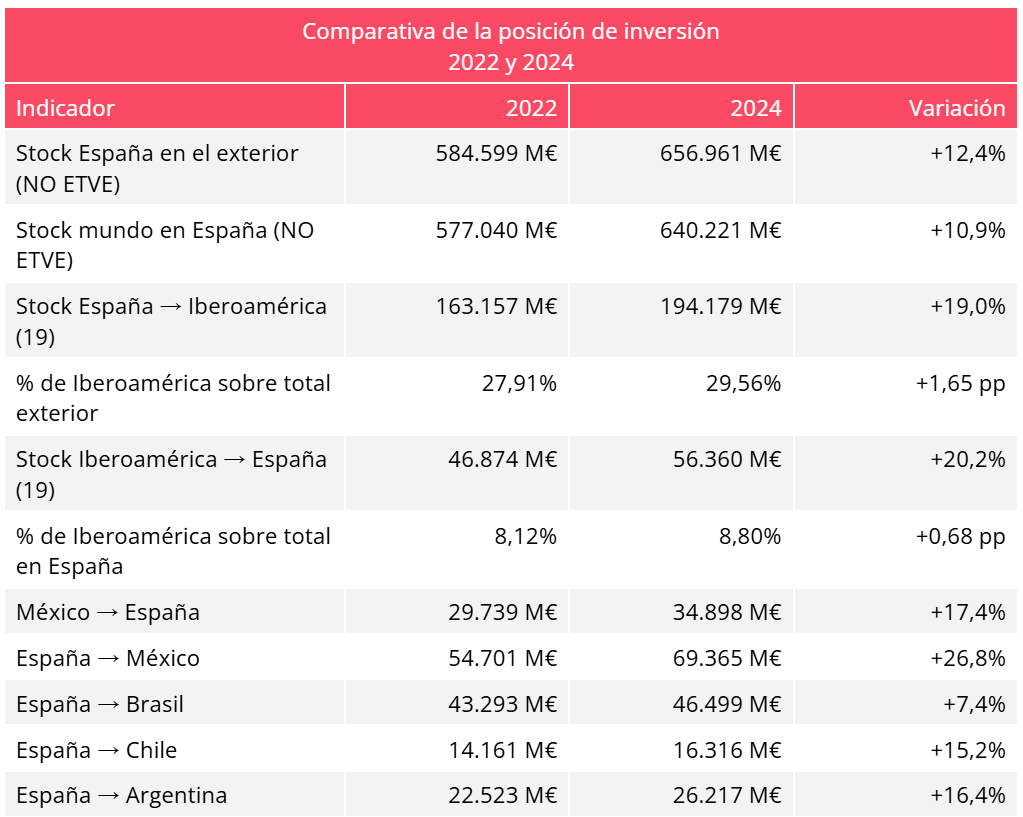
Para ilustrar las inversiones bidireccionales utilizamos los datos del Registro de Inversiones Exteriores correspondientes al stock de inversión extranjera directa no ETVE (Empresas Tenedoras de Valores Extranjeros) a diciembre de 2024.
Sumando los 19 países iberoamericanos los stocks en 2024 son:
- España → Iberoamérica: 194.179 M€ (29,6% del stock total español en el exterior, que asciende a 656.961 M€).
- Iberoamérica → España: 56.360 M€ (8,8% del stock total recibido por España, que asciende a 640.221 M€).
La relación es claramente asimétrica: por cada euro de inversión productiva iberoamericana en España hay aproximadamente 3,4 euros de inversión española en la región.
El stock español en Iberoamérica se concentra en México (35,7%), Brasil (23,9%) y Argentina (13,5%): entre los tres acumulan el 73,2% de la inversión española. Si se añaden Chile, Colombia, Uruguay y Perú, los siete principales destinos suman el 92,5%. Los 12 países restantes apenas aportan un 7,5% del stock regional. Venezuela y Honduras presentan posiciones positivas de 542 M€ y 162 M€, respectivamente.
En cuanto al stock iberoamericano en España, México lo lidera con gran diferencia (61,9% del total), seguido de Argentina (20,9%) y Brasil (5,5%). Estos tres países concentran el 88,3% de la inversión. Llama la atención el bajo volumen de Brasil (solo 3.076 M€), considerando que es la mayor economía iberoamericana.
Para visualizar la evolución de las inversiones desde diciembre de 2022 a diciembre de 2024, la siguiente tabla compara los principales indicadores.
La consolidación de un espacio inversor iberoamericano constituye, en este sentido, una posibilidad estratégica de gran importancia.
No se trata de plantear una alternativa excluyente frente a Estados Unidos, China o la Unión Europea, sino de construir una posición propia, equilibrada y funcional a los intereses de largo plazo iberoamericanos.