«El futuro de Europa, América Latina y Estados Unidos no se decidirá por la historia que compartimos, sino por la capacidad de construir juntos aquello que aún no existe».
Vivimos un punto de inflexión histórica. Las certezas que durante décadas orientaron las decisiones internacionales han perdido parte de su capacidad explicativa, mientras que nuevas variables como la seguridad, la resiliencia, la tecnología, la energía y el poder condicionan hoy a Estados, mercados y sociedades.
Tras la caída del Muro de Berlín, aprendimos a interpretar las relaciones internacionales principalmente a través de una lógica económica: productividad, ventajas comparativas, eficiencia logística y precios. Esta lógica se mantiene, pero ya no es suficiente. La geopolítica ha vuelto, y lo ha hecho para quedarse.
Hoy, decidir quién produce, quién exporta, quién compra y en qué condiciones implica, cada vez más, consideraciones de seguridad nacional, alineaciones estratégicas y disputas de poder. Los bienes, los capitales, la tecnología y las cadenas productivas han dejado de ser meros activos económicos; se han convertido también en instrumentos de presión, negociación y, en algunos casos, coerción.
Es habitual hablar de transición. Sin embargo, tal vez estemos ante algo más profundo: la superación de los ciclos históricos que estructuraron el orden internacional durante décadas, o incluso siglos. La era unipolar, consolidada a partir de 1991, da paso a una distribución de poder más fragmentada. El sistema financiero, anclado en el dólar y el petróleo, se enfrenta a presiones derivadas de la transición energética y la búsqueda de alternativas transaccionales. La arquitectura multilateral erigida después de 1945 sufre un desgaste y una pérdida de eficacia. Y la propia centralidad histórica de Occidente, forjada a lo largo de más de quinientos años, afronta un redimensionamiento.
Es en este contexto donde el Triángulo Atlántico —formado por Europa, América Latina y Estados Unidos— puede adquirir una renovada importancia. No por nostalgia, ni únicamente por afinidades históricas y culturales, sino porque sus intereses concretos convergen en áreas esenciales para la prosperidad.
La comunidad empresarial lo percibió antes que los Estados. En Brasil, empresas estadounidenses y europeas han consolidado durante décadas una sólida presencia en sectores que trascienden el comercio exterior. Están integradas en el sistema financiero, la industria, los servicios, la infraestructura y el sector agroalimentario. Y ha ocurrido algo aún más interesante: muchas de estas compañías han dejado de ser meras filiales extranjeras. Han asimilado competencias, talento y cultura empresarial brasileña, transformando su presencia local en plataformas competitivas para otros mercados.
En este sentido, la integración atlántica no es solo una relación entre matrices y filiales; es un proceso de creación conjunta de valor.
La actuación de los Gobiernos, sin embargo, aún no acompaña plenamente esta realidad empresarial. Existen señales importantes que apuntan a priorizar las relaciones transatlánticas, pero lograr avances concretos sigue siendo un desafío. El comercio es, quizás, el mejor ejemplo.
La aplicación provisional del acuerdo comercial entre el Mercosur y la Unión Europea, que comenzó en mayo pasado, abre teóricamente una nueva etapa de integración. No obstante, su implementación exigirá aún un arduo trabajo político, regulatorio y corporativo. Lo mismo ocurre con el acuerdo Mercosul-EFTA. Estos instrumentos demuestran que hay margen para acercar los mercados, pero también evidencian el tiempo y la energía necesarios para transformar la afinidad estratégica en un acceso efectivo.
Con Estados Unidos, los últimos dos años han mostrado otra dimensión del problema. El llamado «tarifazo» puso de manifiesto cómo los mecanismos comerciales pueden utilizarse también como herramientas de presión geopolítica. Por otra parte, la reacción del sector privado —en especial de las empresas estadounidenses con intereses en Brasil— ha demostrado que la interdependencia económica puede actuar como un elemento de moderación.
Es aquí donde China debe entrar en la ecuación. No como una amenaza retórica, sino como una realidad económica ineludible.
Si los vértices del Triángulo Atlántico permanecen excesivamente cerrados entre sí, las empresas y los consumidores buscarán alternativas de manera natural.
El riesgo no radica simplemente en «perder» mercados frente a Oriente, sino en dejar de construir, entre socios históricos, las condiciones de competitividad necesarias para disputar el mundo emergente.
Los siglos de vínculos entre Europa, América Latina y Estados Unidos no garantizan el éxito futuro de esta relación. La historia genera capital político, pero no sustituye a la estrategia. Si se desaprovecha la oportunidad de integración, los costes se harán sentir precisamente donde más importan: en el acceso competitivo a alimentos, energía, infraestructuras y suministros críticos, dentro de un mundo marcado por la guerra en Europa, la inestabilidad en Oriente Medio y la vulnerabilidad de las rutas de abastecimiento.
Para el sector privado, esto se traduce en una necesidad concreta: seguridad jurídica, cadenas de suministro diversificadas, normativas previsibles y mercados abiertos que permitan la inversión a largo plazo.
Al fin y al cabo, la geopolítica ya no es un asunto reservado a las cancillerías; ha entrado en los consejos de administración, en la planificación industrial y en las decisiones de inversión.
La próxima Cumbre Iberoamericana en Madrid ofrece una oportunidad para reafirmar la centralidad de nuestra relación. Pero con reafirmarla no basta. Es imperativo transformar la afinidad en arquitectura, el discurso en instrumentos tangibles y la proximidad histórica en ventajas competitivas.
Las empresas, los parlamentos y la sociedad civil desempeñan un papel decisivo en este proceso. La integración del Triángulo Atlántico no puede depender de la fotografía de una Cumbre ni del ciclo político de un Gobierno. Debe construirse como una política de Estado: con más comercio, mayor inversión, certidumbre regulatoria y, sobre todo, un diálogo franco entre socios que se reconozcan como iguales.
La alternativa no se limita a elegir entre el Atlántico y Oriente. La verdadera elección es participar de forma activa en la construcción del nuevo sistema internacional o adaptarse a un orden diseñado por terceros. La realidad rara vez espera a que estemos preparados para ella. En esta ocasión, el mayor activo del Triángulo Atlántico tal vez sea precisamente la capacidad de prepararnos juntos. Si Europa, América Latina y Estados Unidos logran transformar su histórica interdependencia en una estrategia común renovada, no solo preservarán su protagonismo, sino que lo convertirán en una nueva fuente de prosperidad. A fin de cuentas, el futuro del Atlántico no lo decidirá la historia que comparten nuestros pueblos, sino nuestra capacidad de construir juntos aquello que aún no existe.
Escribo este texto pocas horas después de terminada la octava edición del Foro La Toja, en la que pude estar presente una vez más. El Foro, cuyo lema es «el vínculo atlántico», se centró este año, inevitablemente, en «el mundo en desorden». Organizado por la sociedad civil española, desde hace dos años también con una edición portuguesa en Lisboa, reúne a especialistas de diferentes áreas con responsables políticos de las distintas formaciones democráticas, contando con la presencia y el apoyo de personalidades tan relevantes como el Rey de España, en las ediciones portuguesas el Presidente de la República, y varios miembros de los dos Gobiernos y de los partidos de la Oposición.
¿Por qué traigo todo esto a colación? Por varias y significativas razones. El Premio José Piqué, con el que comienzan los trabajos del Foro, fue entregado este año al Prof. Marcelo Rebelo de Sousa, Presidente de la República Portuguesa entre 2016 y 2026. La presencia del Rey Felipe VI, del Presidente del Gobierno Pedro Sánchez y del Presidente de la Xunta de Galicia, Alfonso Rueda, demostró bien el reconocimiento del que goza merecidamente el homenajeado, pero también la importancia que se da, tanto en España como en Portugal, a los lazos entre las naciones ibéricas. En varias ocasiones se destacó el papel de estas como los puentes más seguros de Europa con América Latina. Y, sobre todo —tras tantos años de intentos y bloqueos—, la reciente conclusión del Acuerdo entre la Unión Europea y el Mercosur, así como la Cumbre Iberoamericana de Madrid, que concita una de las mayores asistencias de alto nivel, emergieron como unas de las pocas notas de optimismo en ese escenario general de «desorden del mundo».
Este es mi punto. El Acuerdo con el Mercosur tiene una indiscutible relevancia económica y comercial. Los 27 Estados Miembros de la UE, sumados a Argentina, Brasil, Paraguay y Uruguay, representan más de 700 millones de personas, constituyendo de ahora en adelante una de las mayores zonas de libre comercio del mundo. Las cláusulas comerciales ya se encuentran en aplicación provisional, a la espera con expectación de las ratificaciones indispensables para que las restantes dimensiones de la Asociación entren en vigor. Fue posible llegar a un entendimiento que hizo justicia no solo a las virtudes del comercio internacional lo más libre posible de barreras, sino también a las genuinas preocupaciones europeas por salvaguardar aspectos ambientales y sociales. Las partes demostraron, por tanto, voluntad y sentido de compromiso, capacidad negociadora y confianza recíproca.
Todo esto es muy importante. Pero permítaseme decir que es aún más importante el marco y el alcance geopolítico de este acuerdo económico y comercial.
Primero, por la afirmación clarísima, por parte de europeos y latinoamericanos, de la preferencia por el diálogo, la negociación y el acuerdo; es decir, por las dinámicas bilaterales y multilaterales. Ocurriendo esto en una coyuntura desafortunadamente marcada por el aislacionismo, el unilateralismo y la cruda exhibición de la fuerza.
Después, porque Europa supo, sacudiéndose un letargo que la había capturado, recuperar su capacidad de iniciativa, buscando reforzar la alianza con otros actores internacionales, más allá de la habitual (y siempre necesaria, no quepa duda) relación con los Estados Unidos. Mostrando que no se alineaba con el transaccionalismo de la actual Administración estadounidense, y que se mantenía fiel a sus valores (e intereses) como gran bloque democrático y abierto al comercio mundial.
Y, sobre todo, porque la Unión Europea y el Mercosur tradujeron en cosas concretas y mutuamente beneficiosas lo mucho que tienen en común en términos de historia, cultura, posicionamiento internacional y visión de futuro. En conjunto, Europa y América Latina superan los mil millones de personas, representando, por ejemplo, un tercio de los países con presencia en las Naciones Unidas. Su responsabilidad en la ordenación armoniosa del mundo es evidente; puede y debe asumirse con determinación. No solo en el plano económico y comercial, sino también en las demás dimensiones de relación y afirmación, con especial destaque para la cultural, la diplomática y la política.
Cooperación, por tanto, en el pleno y más fuerte sentido de la palabra. Y, para ello, ha sido esencial la contribución de Portugal y España —de varios otros países también, en lo que respecta al lado europeo, pero con especial fuerza, persistencia y constancia, Portugal y España. No solo por nuestras conexiones históricas y lingüísticas particulares (y, por supuesto, por la importancia de la relación bilateral que mantenemos con países como Brasil y Argentina, dentro del Mercosur, o con México y Colombia, fuera de él); también, y sobre todo, por la manera en que entendemos el vínculo atlántico: un vínculo de Europa no solo con el Atlántico Norte, sino también, de forma crucial, con el Atlántico Sur (lo que incluye además a África, aunque ese sería tema para otro ensayo).
Me parece indiscutible que Europa necesita a América Latina tanto como América Latina necesita a Europa. El mundo ya es y será cada vez más multipolar. Las naciones y uniones entre naciones deben cultivar lazos múltiples que disminuyan la dependencia respecto a un solo polo hegemónico, y amplíen los horizontes de los intercambios, la movilidad humana, la comunicación y la colaboración entre las personas y los pueblos.
La Comunidad Iberoamericana es una fórmula especialmente afortunada, cuyo potencial está lejos de ser aprovechado por completo. El Acuerdo UE-Mercosur es un paso decisivo en el estrechamiento de los lazos, la apertura de oportunidades y la explotación de ventajas comparativas.
En la bella isla gallega de A Toxa, escuchando al Rey de España, al expresidente portugués, al Presidente del Gobierno español, al secretario ejecutivo de la SEGIB, al presidente de la Confederación Empresarial Iberoamericana y a tantos otros expertos y responsables, pude confortarme una vez más en esta profunda convicción mía: que, al contrario de lo que fabuló José Saramago en esa gran novela de la literatura universal que es La balsa de piedra, no es necesario que la Península Ibérica rompa con el continente europeo para acercarse más al Atlántico Sur. Es todo lo contrario: manteniéndose bien unida a Europa y llevándola consigo a ese diálogo que practicó y practica con América Latina.
Durante décadas, Iberoamérica y Europa se hablaron por costumbre, no por urgencia. Eso ha cambiado. En los primeros días de noviembre, Madrid acoge una nueva Cumbre Iberoamericana, y llega en el peor —o mejor— momento posible: cuando Estados Unidos, la Unión Europea y China compiten abiertamente por el mismo espacio de influencia en Latinoamérica, y cuando esa competencia ya no es solo diplomática. Es geopolítica que se convierte en cuenta de resultados.
Llevo tres décadas trabajando entre estas tres orillas —Buenos Aires, Lima, Bogotá, Ciudad de México, Miami, Madrid— y nunca había visto la geopolítica entrar tan rápido en el consejo de administración. Antes era un capítulo de riesgos al final del informe anual. Hoy decide dónde inviertes, con quién comercias y qué regulación te cae encima el mes que viene.
La empresa que sigue tratándola como ruido de fondo ya está tomando una decisión, aunque no lo sepa.
En estos dos últimos años, Washington ha virado hacia una política latinoamericana más intervencionista, que tensiona soberanías y fronteras que parecían asentadas. Al mismo tiempo, dentro del propio subcontinente crece la fragmentación: estrategias nacionales que divergen, choques ideológicos que se acumulan, ciclos electorales que producen liderazgos cada vez más impredecibles. No es un momento más en la agenda internacional.
Es un punto de inflexión y las empresas que sigan operando en modo business as usual llegarán tarde.
Aquí está la paradoja que de verdad importa, y es la que ocupa el centro de la cumbre: a pesar del acuerdo comercial entre la UE y Mercosur —diez años de negociación para llegar a puerto—, la relación entre Latinoamérica y Europa sigue siendo más superficial de lo que ambas partes necesitan. No es falta de historia común. Es falta de tiempo político invertido en cultivarla. Y ese descuido tiene un costo que se paga en cuota de mercado, no en comunicados.
Porque mientras Europa dosifica su atención, Estados Unidos y China no dosifican la suya. Los dos disputan influencia y negocio en Latinoamérica con una intensidad que España y Portugal —puerta natural de la UE hacia la región— todavía no igualan. Y aquí va mi convicción, no un diagnóstico neutral: Latinoamérica y Europa, con España y Portugal a la cabeza, tienen una ventaja que ni Washington ni Pekín pueden replicar. No es una alianza más. Es una comunidad de valores con siglos de raíz, y esa comunidad puede convivir perfectamente con otras alianzas de cada país. No hay que elegir bando; hay que dejar de llegar segundos.
El camino que tomen los países latinoamericanos junto a sus socios va a decidir buena parte del destino de sus empresas en la próxima década. Y eso significa que los consejos de administración de este lado del Atlántico necesitan una mentalidad distinta:
dejar de mirar Latinoamérica como mercado de oportunidad ocasional y empezar a tratarla como plataforma de influencia y liderazgo. La región lleva tiempo pidiendo socios, no solo inversores.
Por eso, desde LLYC hemos decidido que la nueva entrega de UNO —nuestra plataforma de debate de ideas— se construya íntegramente en torno a esta cumbre y a sus ramificaciones políticas, comerciales, económicas y comunicativas. Hemos convocado voces expertas de los tres continentes para que discutan, sin filtro corporativo, qué retos abre este encuentro y qué oportunidades debería destrabar para la sociedad civil y la economía del gran triángulo atlántico: Estados Unidos, América Latina y Europa.
Ese triángulo no es un concepto que hayamos elegido por oportunismo editorial. Está incrustado en el ADN de LLYC. Llevamos décadas operando en las tres regiones a la vez, tejiendo relaciones que no se improvisan en un ciclo electoral.
Queremos que este número de UNO no se quede en el debate de salón. Buscamos que el diálogo llegue hasta los líderes políticos que se van a sentar en Madrid dentro de unas semanas. Nos tomamos en serio este espacio geográfico y de valores porque es parte de nuestra historia y de nuestra identidad. Y cada vez estoy más convencido de que debería serlo también de la del ecosistema empresarial que decide, ahora mismo, si construye puentes o si llega tarde a la mesa donde ya se está repartiendo el futuro.
La actual coyuntura geopolítica, paradójicamente, es muy propicia para América Latina. El hecho de contar con importantes reservas de tierras raras y minerales estratégicos, abundantes fuentes energéticas fósiles (gas y petróleo) y recursos naturales, como sol, viento y agua, y ser uno de los mayores productores de alimentos, ha hecho que buena parte del mundo, comenzando por las grandes potencias (Estados Unidos, China, India y Rusia), le preste más atención que nunca.
Pese al enfrentamiento global entre China y Estados Unidos, que repercute directamente en la región, como prueban tanto el Corolario Trump de la Doctrina Monroe como la importante presencia de Pekín en todo el continente, los países latinoamericanos están en condiciones, en tanto no se dejen arrastrar por la corriente y los evidentes tironeos de ambos lados, de impulsar sus propias políticas para aprovechar el momento de forma inteligente.
La actual coyuntura geopolítica es muy propicia para América Latina: frente al enfrentamiento entre China y Estados Unidos, la región debe impulsar sus propias políticas y no dejarse arrastrar por la corriente.
Actualmente, y no sin ciertas dificultades, los gobiernos regionales ensayan políticas duales, inclinadas a Estados Unidos en seguridad y defensa y hacia China en comercio e inversiones. Esto no implica ni alejarse de uno para alinearse automáticamente con el otro, o viceversa, sino intentar mantener un cierto equilibrio. La dualidad es más visible en América del Sur, al ser China su principal socio comercial. Las recientes visitas a Pekín del presidente ecuatoriano, Daniel Noboa, y del ministro chileno de Exteriores, Francisco Pérez Mackenna, así lo atestiguan.
Pero hay grandes restricciones. Sus exportaciones requieren del mercado chino, irreemplazables por Estados Unidos. Tampoco las empresas estadounidenses podrán sustituir fácilmente las inversiones chinas, y más donde los cálculos empresariales no le son favorables. Pese a ello, Estados Unidos ha trazado diversas líneas rojas, poco definidas, en sectores considerados estratégicos por su doble uso potencial (económico y de seguridad) como telecomunicaciones, ciberseguridad, cables submarinos, tecnología espacial y ciertas infraestructuras claves (como los puertos).
Salvo Brasil y México, por su tamaño y potencial económico, los demás países son incapaces de negociar con ciertas garantías con las súper potencias y defender mejor sus intereses nacionales. Pese al estado crítico de la integración regional, la cooperación, la coordinación y la colaboración (las 3 C) intergubernamentales son más necesarias que nunca.
En este contexto sería deseable que los gobiernos de la región desarrollen estrategias propias hacia China, algo que de momento apenas se lo plantean. De hacerlo y de tener claros los objetivos que manejan los dos grandes, así como sus intereses particulares, podrían mantener cierta iniciativa en la relación, algo que hoy se echa en falta. Así será más sencillo reducir los riesgos (derisking) relacionados con las demandas de uno y otro en sectores estratégicos.
Para tener mejores oportunidades en la arena geopolítica, marcada por la incertidumbre, el retroceso del multilateralismo y el conflicto sino – estadounidense, América Latina debe diversificar sus alianzas políticas y las económicas (comerciales y financieras), con viejos y nuevos socios, como la Unión Europa, Canadá e India. Aquí entran, precisamente, el Acuerdo Mercosur – Unión Europea y la XXX Cumbre Iberoamericana de Madrid.
En un contexto global marcado por la incertidumbre, América Latina y Europa se necesitan más que nunca para diversificar alianzas, reducir riesgos y consolidar una asociación natural.
El Acuerdo con Mercosur, largamente negociado, es una gran ocasión para incrementar el comercio intrarregional. Se insiste en que es una fórmula ganar – ganar (win – win). Pero el Acuerdo tiene otras potencialidades. A partir del mismo, la UE tiene tratados de libre comercio con el 95% del PIB latinoamericano, frente al 44% de Estados Unidos y el 14% de China. Por la vía de los hechos, y a medida que los países firmantes armonicen sus normas, como las reglas de origen, el comercio intrarregional podrá crecer exponencialmente.
El sistema iberoamericano, más allá de las dificultades de un contexto global crecientemente hostil, ha demostrado su resiliencia. No solo porque ha sabido rearmarse tras el fracaso de la Cumbre de Cuenca, sino también por haber sabido vehiculizar distintos proyectos de cooperación en áreas como ciberseguridad y seguridad social. Como siete de los quince países observadores asociados son europeos (Alemania, Bélgica, Francia, Hungría, Italia, Luxemburgo y Países Bajos), más España y Portugal, miembros natos junto a Andorra, hay una importante presencia de la UE en el sistema iberoamericano, y sería deseable que se incrementara aún más.
En este momento, marcado por las tensiones provenientes de los sitios más diversos, algunos insospechados años atrás, América Latina y Europa se necesitan más que nunca. Esto ha llevado a la presidenta de la Comisión Europea, Ursula von der Leyen, a hablar de una asociación natural. En la senda trazada por el primer ministro canadiense, Mark Carney, en la convergencia de las potencias medias, hay que reforzar la relación euro – latinoamericana propiciando aquellas ventajas más favorables para todos los actores.
¿Sabe realmente un CEO de dónde viene su producto? Los líderes conocen dónde se ensambla la mercancía o desde qué puerto se exporta, pero suelen ignorar su geopolítica profunda. Un bien puede ser ensamblado en México, incorporar propiedad intelectual asiática, refinar materias primas sudamericanas y comercializarse bajo regulaciones de Estados Unidos o de la Unión Europea. Hoy, la geografía visible del producto ya no revela su matriz geoeconómica. La visibilidad tradicional limitada al proveedor inmediato (Tier-1) representa el mayor punto ciego de la alta dirección. Desconocer de qué reglas aduaneras o restricciones cruzadas depende cada eslabón intermedio sitúa a las empresas en una posición de extrema vulnerabilidad.
En la era del acoplamiento selectivo, la trazabilidad ya no es burocracia, sino el radar geopolítico indispensable para la toma de decisiones estratégicas.
La narrativa predominante que sugiere que las tensiones entre las superpotencias están desmantelando la globalización es estructuralmente imprecisa. Los datos macroeconómicos demuestran que las cadenas globales de valor no se están destruyendo; se están reconfigurando mediante acoplamientos selectivos. No asistimos a un repliegue autárquico generalizado, sino a una mutación de las redes de producción bajo criterios de afinidad política (friend-shoring) y diversificación de riesgos. Estudios del Banco de Italia y el Centro de Investigación de Políticas Económicas (CEPR) confirman el “alargamiento” de las cadenas de suministro. Mientras las potencias occidentales reducen su dependencia directa de rivales estratégicos, el flujo de insumos opera de manera indirecta a través de “países conectores” o intermediarios neutrales como México, Vietnam o India. El comercio global ha cambiado su topología lineal e hipereficiente (just-in-time) por una red de geometría variable mucho más compleja.
Este cambio transforma la vieja arquitectura del Triángulo Atlántico. El histórico eje comercial que conecta a Europa, América Latina y Estados Unidos ya no puede analizarse desde una lógica puramente endógena.
Las cadenas transatlánticas dependen hoy de una cuarta arquitectura productiva dominante: China.
No se trata de situar al gigante asiático como el eje ideológico del debate, sino de reconocer su rol como sustrato sistémico de la manufactura global. El auge del nearshoring en la región latinoamericana no elimina los componentes intermedios, la maquinaria industrial o las patentes de origen asiático. Este cuarto vértice opera como un tejido conectivo invisible; cualquier estrategia corporativa trazada dentro del espacio atlántico que ignore esta profunda interdependencia estará destinada a la parálisis operativa.
Para liderar esta complejidad, la alta dirección debe traducir la jerga geoeconómica en realidades de mercado. El decoupling implica una ruptura total de la dependencia comercial con un bloque rival, una meta casi impracticable. El de-risking no corta lazos, sino que busca mitigar vulnerabilidades financieras diversificando proveedores. Por su parte, el nearshoring y el friendshoring dictan pautas geográficas: el primero prioriza la proximidad física al mercado de destino para abatir costos logísticos, y el segundo traslada la operación a países considerados aliados o confiables. La estrategia corporativa real se resume en el acoplamiento selectivo: una sintonía fina donde las empresas integran estas herramientas de forma híbrida, configurando su red eslabón por eslabón.
Este enfoque pragmático está respaldado por las métricas de los principales organismos multilaterales. El OECD Supply Chain Resilience Review advierte que una relocalización generalizada de las cadenas podría reducir el PIB real global en más de un 5%. En consonancia, la Organización Mundial del Comercio (OMC) señala que alrededor del 72% del comercio mundial de mercancías continúa realizándose bajo términos arancelarios de Nación Más Favorecida. La globalización no se está revirtiendo; transita hacia una “interdependencia gestionada” donde el análisis quirúrgico de los riesgos sustituye a la desconexión total.
Es en este terreno de los acoplamientos selectivos donde las reglas de origen convierten a la trazabilidad en un factor estrictamente financiero. Bajo los acuerdos comerciales modernos, los beneficios arancelarios se conceden por el origen auditable de cada componente, no por el lugar de facturación. Una trazabilidad insuficiente de los niveles profundos de la proveeduría (Tier-3 y Tier-4) puede comprometer el cumplimiento de las reglas de origen y, con ello, el acceso al trato arancelario preferencial.
El sector automotriz y la transición hacia la electromovilidad ofrecen el ejemplo más contundente. El T-MEC exige un valor de contenido regional de 75% para automóviles y camionetas ligeras, además de requisitos específicos, entre ellos que 70% de las compras de acero y aluminio de los productores provengan de Norteamérica. Una trazabilidad insuficiente de esos insumos puede comprometer el cumplimiento de las reglas de origen y, con ello, el acceso al trato arancelario preferencial. El vehículo final puede ostentar una etiqueta de “Hecho en Norteamérica”, pero su ADN tecnológico e industrial que combina litio sudamericano, ingeniería europea y software de propiedad intelectual china, demuestra que ninguna potencia puede excluir a las otras sin paralizar la producción.
Ante esta realidad, es un error estratégico tratar a América Latina como una plataforma uniforme de inversión. México y Brasil, que capturan conjuntamente el 62% de la inversión extranjera directa de la región, ilustran dos inserciones geoeconómicas diferentes. México está anclado estructuralmente al mercado de Norteamérica a través del T-MEC, funcionando como un nodo de manufactura avanzada altamente integrado pero condicionado por rígidas camisas de fuerza regulatorias frente a economías fuera de mercado. En contraste, Brasil, la principal economía del Mercosur, preserva una inserción sustentada en la exportación de bienes agropecuarios y minerales de gran volumen hacia Eurasia. Esto le otorga a Brasilia un mayor espacio de maniobra política y financiera para diversificar sus lazos de forma simultánea con China, la Unión Europea y Washington.
La relación contemporánea entre la Unión Europea y América Latina es la prueba definitiva de esta integración inteligente. A través de la estrategia Global Gateway de la Comisión Europea, en alianza con el BID y la CEPAL, se están canalizando recursos hacia proyectos de minerales críticos y energía limpia. Europa ha entendido que su seguridad económica exige la co-inversión en el refinamiento local y la transferencia de capacidades tecnológicas, en lugar de la mera extracción tradicional de materias primas. De este modo, Occidente asegura un abastecimiento diversificado de litio y cobre frente a la hegemonía de Beijing, mientras permite a las economías latinoamericanas escalar posiciones en la cadena de valor global.
Para los CEOs que participan en la Cumbre Iberoamericana, la conclusión es clara. El mapa estratégico de una corporación moderna debe proyectar hoy dos capas críticas: la física, que ubica geográficamente plantas y rutas logísticas; y la geoeconómica, que revela de qué marcos normativos y sanciones políticas depende cada eslabón intermedio. La ventaja competitiva ya no reside únicamente en la eficiencia de costos, sino en la capacidad analítica de la empresa para determinar, con precisión quirúrgica, de qué sistemas mantenerse conectado, con quién y para qué.
Fuentes y Referencias Institucionales:
- CEPR / Banco de Italia (2025). Fragmentation and the future of GVCs. Compendio sobre las restricciones selectivas y el alargamiento estructural de las cadenas globales de valor.
- Di Stefano, E., et al. (2025). “Five Facts on the Reconfiguration of Global, US and EU Trade”. Banco de Italia / SSRN.
- OCDE (septiembre de 2026). Enhancing Resilience Through Traceability y OECD Supply Chain Resilience Review (2025). París: OECD Publishing.
- Organización Mundial del Comercio (OMC) (septiembre de 2026). Un momento decisivo para el sistema mundial del comercio. Ginebra: WTO Blog.
- Organización Mundial de las Aduanas (OMA / WCO) (2025). Rules of Origin Compendium. Bruselas: WCO Publications.
- CEPAL (junio de 2026). La Inversión Extranjera Directa en América Latina y el Caribe 2026. Santiago de Chile: Publicaciones de Naciones Unidas.
- Oficina del Representante Comercial de los Estados Unidos (USTR) (2025). USMCA Uniform Regulations for Rules of Origin. Washington D.C.
- BID / Unión Europea (diciembre de 2024). Global Gateway: Nueva Iniciativa UE-BID para Impulsar Prácticas Sostenibles de Materias Primas Críticas.
El mundo actual es sin duda difícil de navegar: estamos viviendo un período de importantes transformaciones en el plano internacional, con guerras en Medio Oriente y Europa, tensiones y focos de conflicto en otras regiones y disputas comerciales y arancelarias entre las principales potencias.
En ese escenario, Estados Unidos, Europa y América Latina redefinen sus vínculos, y de esa redefinición depende en buena medida el lugar que ocuparán en la economía global en las próximas décadas.
El riesgo geopolítico volvió a la primera plana no solo por la conflictividad en sí, sino por dos factores que la potencian: la interdependencia económica fruto de la globalización y la cercanía de varios conflictos a los grandes cuellos de botella del comercio internacional. Las cifras ayudan a dimensionarlo. En 2025 el comercio equivalió al 68% del PBI global, según el Banco Mundial; en gran medida, se desarrolla en el marco de cadenas de valor globales. Además, cerca del 80% del intercambio de bienes viaja por mar y atraviesa puntos críticos como los estrechos de Ormuz, Malaca y Taiwán o los canales de Suez y Panamá.
Durante décadas, las decisiones de producción y comercio respondieron a una lógica dominante: la eficiencia medida en costos y tiempos. Esa lógica impulsó la deslocalización hacia economías emergentes y el modelo just in time, con inventarios mínimos. Desde 2020, tres shocks de distinta naturaleza la pusieron en cuestión: la pandemia de COVID-19, la guerra en Ucrania y los conflictos en Medio Oriente.
El resultado es una reconfiguración lenta pero sostenida de las cadenas de valor, con tres movimientos: el nearshoring (producir cerca de los grandes centros de consumo), el friendshoring (hacerlo en países políticamente alineados) y la diversificación, que no consiste sólo en sumar proveedores, sino en ubicarlos en zonas menos expuestas al riesgo.
En los tres casos, las empresas buscan más control sobre sus cadenas de suministro y una mayor diversificación en materia de mercados; en ese proceso, exploran también nuevos modelos de negocio.
Según el Informe sobre las Inversiones en el Mundo 2026 de la UNCTAD, la inversión extranjera directa (IED) creció 6% en 2025 y es cada vez más selectiva: las 20 principales economías receptoras concentran más del 80% de los flujos. Europa explica parte de ese aumento: la IED recibida aumentó 39%, de USD 204.000 millones en 2024 a USD 285.000 millones en 2025, concentrada en los sectores industriales y tecnológicos. La búsqueda de resiliencia, seguridad y autonomía estratégica, en un marco de tensiones geopolíticas y geoeconómicas con Estados Unidos pero también con China, explica esta tendencia.
América Latina y el Caribe, por su parte, recibió cerca de USD 188.000 millones en IED en 2025, un 14% más que en 2024, impulsados por el crecimiento de la inversión en Sudamérica y, en especial, en Brasil. La región concentra una serie de recursos naturales estratégicos tanto hoy como a futuro, entre ellos los minerales críticos, las tierras raras y los recursos energéticos e hídricos. Pero como sostiene la Comisión de la CEPAL sobre Geopolítica, Globalización y Desarrollo en su informe de agosto de 2026, también cuenta con otros “activos estratégicos”, como sus capacidades productivas, humanas y financieras, y su condición de zona de paz.
El tercer vértice del triángulo, Estados Unidos, recalibra su rol global y revisa sus alianzas, entre ellas la relación transatlántica con Europa, hoy cuestionada a ambos lados del océano. Al mismo tiempo, la Estrategia de Seguridad Nacional de fines de 2025 y el “Corolario Trump” a la Doctrina Monroe expresan un interés renovado y más asertivo en el hemisferio occidental, con el objetivo de limitar la influencia china en diversos campos. Por caso, en septiembre de 2026, Washington anunció el Corredor Andes-Atlántico y una inversión de USD 7.000 millones en infraestructura, ambos en Argentina.
¿Qué lugar ocupa entonces la relación entre Europa y América Latina? El otro vínculo transatlántico puede revitalizarse, impulsado por la necesidad de seguridad y resiliencia y por marcos como el acuerdo entre la Unión Europea y el Mercosur. Para ambas partes, es una forma de diversificar socios comerciales, especialmente en aquellos ámbitos en los cuales existe una complementariedad significativa: entre ellos, la energía, los minerales críticos, las cadenas de valor industriales, la economía del conocimiento y la transformación digital. Pero la apuesta es más ambiciosa: que la relación birregional no se limite a lo comercial y sea también productiva, tecnológica y geopolítica. En este sentido, la próxima Cumbre Iberoamericana que se celebrará en Madrid en noviembre cobra especial relevancia.
Los líderes empresariales conocen a la perfección sus sectores, mercados y modelos de negocio. Están acostumbrados a tomar decisiones estratégicas y audaces, cuando la oportunidad se presenta. Hoy, sin embargo, enfrentan un nuevo escenario. No alcanza con la eficiencia: hay que anticipar riesgos. No alcanza con la previsión: hay que adaptarse. Contar con el talento adecuado, desarrollar capacidades de prospectiva estratégica y fortalecer ecosistemas globales, que proporcionen socios, insights y soluciones en tiempo real, serán las claves para convertir los riesgos en oportunidades en este mundo turbulento.
Las inversiones iberoamericanas transitan por un contexto mundial en el que se solapan las grandes, profundas e intensas alteraciones geopolíticas y geoeconómicas que anuncian una nueva era. Esta está caracterizada por una mayor fragmentación de los mercados.
Estas inversiones han experimentado una transformación profunda durante las últimas décadas. En este tiempo, la inversión ya no fluye unidireccionalmente, sino que lo hace bidireccionalmente. El origen se remonta hacia principios de la década de los 90, cuando las grandes compañías españolas iniciaron su expansión desplegando sus capitales en sectores latinoamericanos estratégicos: banca, energía y telecomunicaciones básicamente. Con ello se sentaron las bases de una presencia que perdura y se expande.
Mientras, en América Latina surgieron las multilatinas, que activaron la diversificación internacional de sus negocios e inversiones. En esta estrategia, España se posicionó rápidamente como la puerta de entrada natural, ofreciendo una combinación única de factores determinantes, entre los que destacan la seguridad jurídica, un marco normativo predecible alineado con los estándares europeos y una profunda afinidad lingüística y cultural que minimiza los costes de instalación y transición. Esta presencia inversora demuestra que América Latina ha dejado de ser exclusivamente un receptor neto de capitales para convertirse en un emisor activo en la economía española, que aprovecha a esta como puente estratégico para expandirse en los mercados europeos.
El papel de España como puerta natural de entrada y puente estratégico con los mercados europeos resulta indispensable para entender el engranaje de las inversiones latinoamericanas en Europa.
España no opera meramente como un destino final para las inversiones latinoamericanas, sino como una verdadera plataforma vertebradora y un centro de operaciones logísticas, financieras y legales.
Las empresas latinoamericanas utilizan su presencia en las ciudades españolas para familiarizarse con las estrictas regulaciones del mercado único europeo, establecer redes de contactos corporativos y, posteriormente, expandir de manera escalonada sus filiales e inversiones hacia los mercados europeos. Esta función conectora permite que el capital latinoamericano penetre con menores barreras de entrada en economías de alta competitividad y exigencia regulatoria, beneficiándose de los tratados comerciales y legales, la estabilidad monetaria y la infraestructura de conectividad que España ofrece dentro de la arquitectura de la eurozona.
Desde la perspectiva de la Unión Europea, esta dinámica inversora adquiere una dimensión geopolítica que conecta con su autonomía estratégica en un contexto internacional fragmentado, marcado por la reconfiguración global de las cadenas de suministro y la transición hacia economías más sostenibles y digitalizadas, en las que Europa necesita socios estratégicos fiables.
América Latina responde a estas necesidades, posee materias primas y recursos fundamentales, y un capital humano dinámico que complementa las necesidades del tejido empresarial europeo.
España no solo actúa como puentes estratégico, sino también como el traductor político ideal dentro de las instituciones comunitarias, elevando las prioridades latinoamericanas y fomentando acuerdos de asociación comercial profundos como los alcanzados con Mercosur, México y Chile, que buscan superar el modelo extractivista, promoviendo un comercio equilibrado e inversiones complementarias y que incorporen mayor valor añadido.
Mantener y potenciar esta centralidad estratégica no solo preserva los logros alcanzados por España, sino que asegura una plataforma sólida y competitiva que refleja una maduración del tejido empresarial a ambos lados del Atlántico.
Para ilustrar las inversiones bidireccionales utilizamos los datos del Registro de Inversiones Exteriores correspondientes al stock de inversión extranjera directa no ETVE (Empresas Tenedoras de Valores Extranjeros) a diciembre de 2024.
Sumando los 19 países iberoamericanos los stocks en 2024 son:
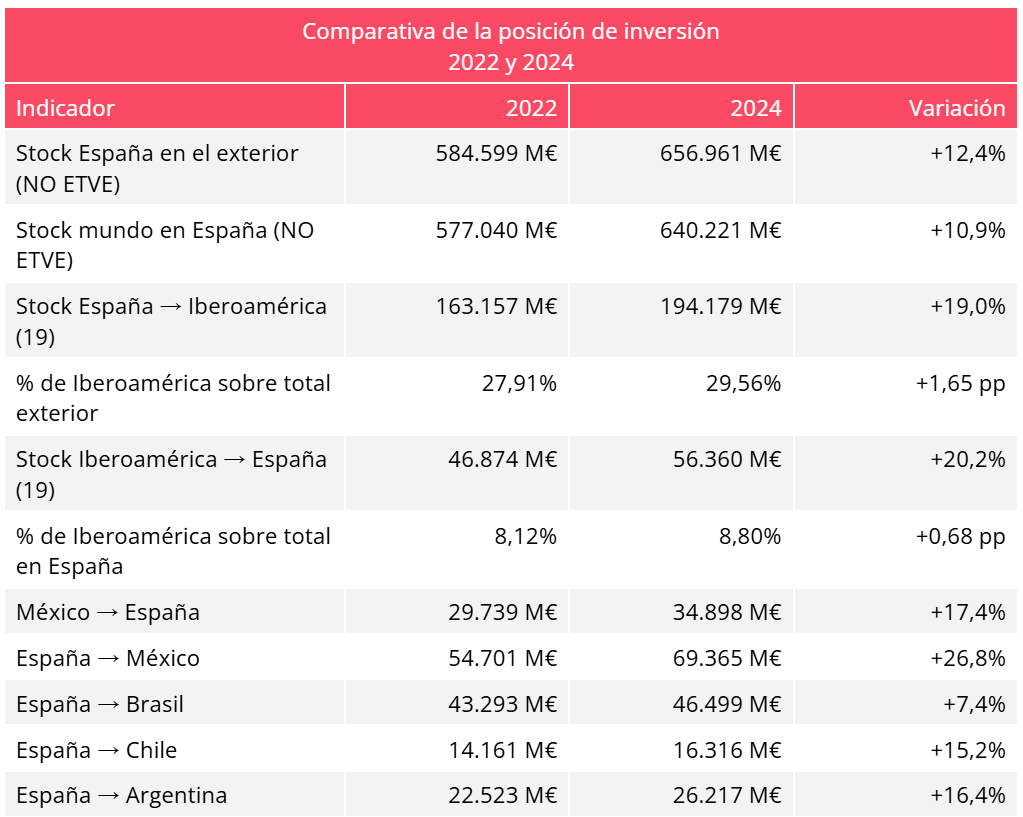
- España → Iberoamérica: 194.179 M€ (29,6% del stock total español en el exterior, que asciende a 656.961 M€).
- Iberoamérica → España: 56.360 M€ (8,8% del stock total recibido por España, que asciende a 640.221 M€).
La relación es claramente asimétrica: por cada euro de inversión productiva iberoamericana en España hay aproximadamente 3,4 euros de inversión española en la región.
El stock español en Iberoamérica se concentra en México (35,7%), Brasil (23,9%) y Argentina (13,5%): entre los tres acumulan el 73,2% de la inversión española. Si se añaden Chile, Colombia, Uruguay y Perú, los siete principales destinos suman el 92,5%. Los 12 países restantes apenas aportan un 7,5% del stock regional. Venezuela y Honduras presentan posiciones positivas de 542 M€ y 162 M€, respectivamente.
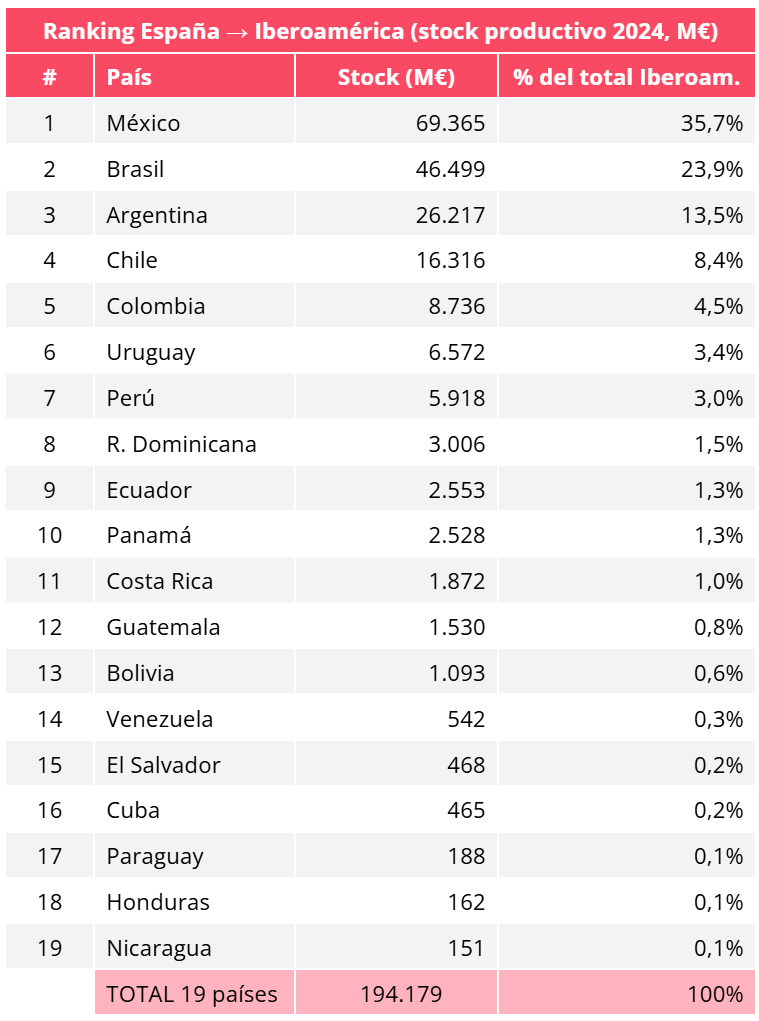
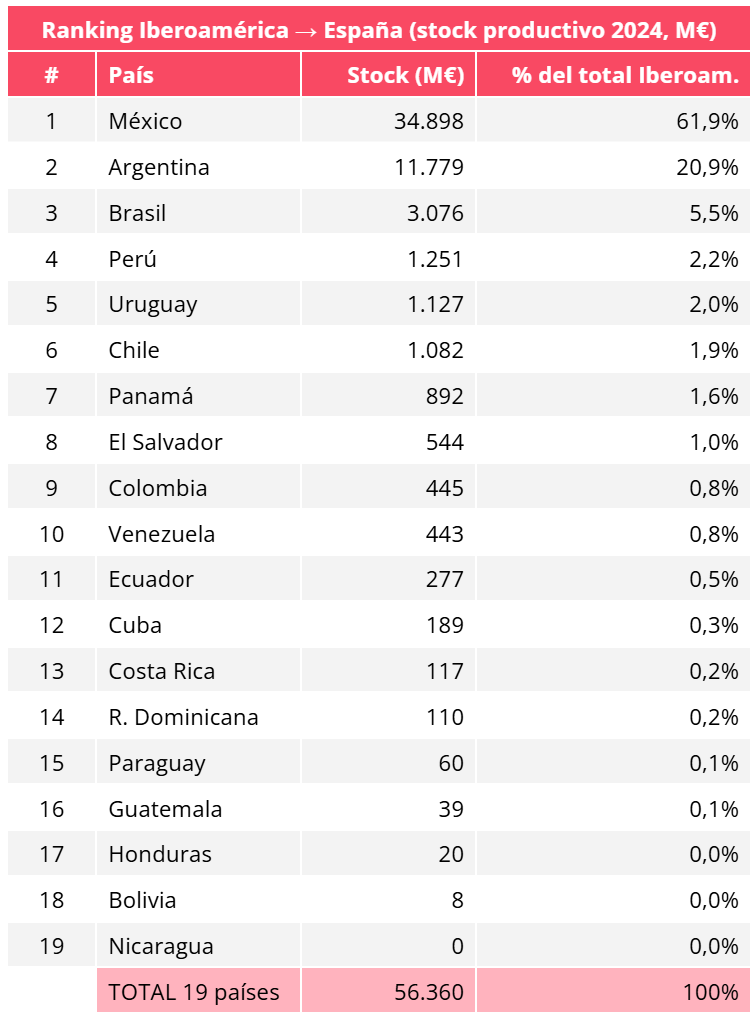
En cuanto al stock iberoamericano en España, México lo lidera con gran diferencia (61,9% del total), seguido de Argentina (20,9%) y Brasil (5,5%). Estos tres países concentran el 88,3% de la inversión. Llama la atención el bajo volumen de Brasil (solo 3.076 M€), considerando que es la mayor economía iberoamericana.
Para visualizar la evolución de las inversiones desde diciembre de 2022 a diciembre de 2024, la siguiente tabla compara los principales indicadores.
La consolidación de un espacio inversor iberoamericano constituye, en este sentido, una posibilidad estratégica de gran importancia.
No se trata de plantear una alternativa excluyente frente a Estados Unidos, China o la Unión Europea, sino de construir una posición propia, equilibrada y funcional a los intereses de largo plazo iberoamericanos.
Cuando en enero de 2026 el primer ministro de Canadá, Mark Carney, se dirigió a los asistentes al Foro Económico Mundial en Davos, pronunció el que ya es descrito como uno de los grandes discursos de la época actual. La razón es que describió la realidad geopolítica del planeta de manera particularmente descarnada.
“Estamos en medio de una ruptura, no de una transición”, sostuvo el dirigente al hablar de la crisis del multilateralismo. Agregó que “las potencias medianas deben actuar conjuntamente porque si no estamos en la mesa de negociaciones, seremos el plato principal”, subrayó en un evento que durante años abanderó la causa de la globalización.
Tales palabras sirven de trasfondo a la hora de examinar las posibilidades de construir o, al menos desarrollar, el “Triángulo Atlántico”. La idea proviene de comienzos de los años ochenta del siglo pasado, cuando una serie de académicos se dedicó a examinar la relación trilateral entre América Latina, la Unión Europea y los Estados Unidos.
Otra historia
Sobra decir que las realidades de esa época son muy diferentes a las de ahora. Por aquel entonces, la guerra fría entre Washington y Moscú era la nota imperante, mientras la región latinoamericana enfrentaba la crisis de la deuda externa y los regímenes militares en el área empezaban a ser más la excepción que la norma. Tras décadas de intervencionismo más o menos abierto, el país del Tío Sam parecía más interesado en la consolidación de la democracia y las libertades al sur del río Grande.
Por su parte, el Viejo Continente estaba en proceso de desarrollar un esquema de integración profunda que todavía era incipiente. Basta recordar que España y Portugal entraron oficialmente en el bloque comunitario hasta 1986 y que la cortina de hierro impuesta por la Unión Soviética cayó en noviembre de 1989 con el derrumbe del Muro de Berlín.
Dichos eventos influyeron en que el asunto perdiera relevancia hasta que, hacia 2010, volvió a ponerse sobre la mesa. En aquel momento, tras el impacto de la fuerte crisis financiera internacional que siguió a la quiebra de Lehman Brothers un par de años antes, América Latina llamó la atención por su relativa resiliencia económica, pues atravesó las aguas turbulentas de la depresión en el hemisferio norte sin grandes traumatismos.
Aparte de lo anterior, la política exterior estadounidense enfatizó su preferencia por un sistema de gobernanza mundial apoyado en reglas compartidas y cooperación. Ese marco sirvió para impulsar la política del regionalismo abierto en las principales capitales latinoamericanas. De tal manera, se suscribieron acuerdos o tratados de libre comercio a ambos lados del Atlántico con la idea de que surgirían oportunidades de inversión y de negocios, junto con el fortalecimiento de los vínculos políticos.
La idea de que la cosas serían diferentes se concretó en escritos y foros. Por ejemplo, en 2012 la Secretaría General Iberoamericana con sede en Madrid publicó un libro con el sugestivo título de “Europa y las Américas: ¿Por fin, un triángulo Atlántico?”.
En sus conclusiones, se afirmó que “dentro de la diversidad, formamos parte de Occidente y creemos en tres valores principales: democracia, el desarrollo y la paz”. Igualmente se reconoció que “compartimos intereses económicos y de cooperación”, al tiempo que se hacía un llamado a “definir una agenda conjunta de acción”.
Sin embargo, las buenas intenciones no se expresaron en grandes advances. Hechos como el fin del super ciclo de precios de las materias primas se tradujeron en una abrupta caída en la tasa de crecimiento de América Latina, que a su vez desembocó en expresiones de descontento y cambio de orientación del péndulo político, tanto hacia la izquierda como hacia la derecha.
Factores como este influyeron para que diferentes esfuerzos de integración regional experimentaran tropiezos. Así ocurrió con el Mercosur, la Comunidad Andina o la Alianza del Pacífico, que en sus primeros años llegó a verse con mucho entusiasmo.
Mientras eso ocurría, China ganó un gran terreno en materia comercial. Para finales de la década pasada se había convertido en el primer destino de las exportaciones de naciones como Perú, Chile, Argentina o Brasil, al igual que la principal fuente de las importaciones de buena parte de Centro y Sur América.
Semejante expansión no pasó desapercibida en Bruselas ni en Washington. La llegada de Donald Trump al poder por primera vez en 2017 trajo una primera confrontación con Pekín, que eventualmente benefició a los productos elaborados en México. Para ese momento no faltaron los académicos que hablaron no de un triángulo sino de un cuadrilátero con vértices al otro lado de los dos océanos que bañan el hemisferio americano.
Sebastián Santander, Profesor de Ciencia Política y Jefe del Departamento de Ciencia Política en la Universidad de Lieja en Bélgica, sostuvo en un texto publicado en 2020 que “el crecimiento, consolidación y asertividad del poderío chino en las relaciones internacionales a lo largo de los pasados veinte años ha sido altamente influyente en los actores latinoamericanos, contrarrestando las estrategias europeas y americanas para el continente y transformando el triángulo Atlántico en una rivalidad cuadrilateral”.
Vuelve y juega
Así las cosas, el segundo periodo de Trump en la Casa Blanca trastornó el orden establecido. Dentro de las muchas expresiones prácticas del movimiento MAGA (por Make America Great Again) dentro de la administración y el propio Partido Republicano, hay que destacar dos.
De un lado, el uso de los instrumentos comerciales para atacar a aliados y rivales, no solo en lo que corresponde al intercambio de bienes, sino a la propia política exterior estadounidense. Sin necesidad de remontarse a cada acción unilateral, lo cierto es que el arancel promedio ha aumentado de manera significativa, llegando a extremos como el de Canadá, involucrando a Europa y tocando igualmente a Latinoamérica.
Del otro, una nueva política de seguridad que reafirma y adapta la doctrina Monroe del siglo XIX en la cual quedó expresa la negativa de Washington a nuevos procesos de colonización en sus territorios vecinos. La versión actualizada, llamada también doctrina Donroe, reafirma el predominio de Estados Unidos en el continente americano.
Una expresión concreta de esa visión incluye el ataque a embarcaciones supuestamente portadoras de drogas ilícitas en el mar Caribe y en el Pacífico. También la “extracción” de Nicolás Maduro en Caracas el pasado 3 de enero, hoy detenido en una prisión neoyorquina, constituye la reafirmación de una visión particular, enfocada en la seguridad, que se tradujo en la iniciativa “Escudo de las Américas”.
Posiblemente tal actitud, que recuerda a la política del gran garrote promovida por Theodore Roosevelt al arrancar el siglo XX, habría sido motivo de más confrontaciones, de no haberse dado un cambio significativo: el arribo de mandatarios de derecha o extrema derecha a los palacios presidenciales de la región. Desde 2023, 13 de las últimas 15 elecciones (incluyendo a Brasil) han beneficiado a candidatos de este espectro ideológico.
Como consecuencia, el término “marea rosa” -que a comienzos de la presente década describió la preponderancia de la izquierda en América Latina- ha sido remplazada por la “ola naranja”, que representa el color del pelo de Trump. Descripciones aparte, el punto central es que las transformaciones políticas se dieron en norte y sur.
Al haber más sincronía, los roces deberían disminuir en la medida en que se siga la senda trazada en Washington cuyas prioridades son la lucha anti narcóticos, la migración ilegal y la presencia de organizaciones catalogadas como terroristas. China está sobre aviso, pero por el momento mantiene su poderío exportador intacto por cuenta de elementos como el auge en la demanda por vehículos eléctricos e híbridos en Latinoamérica.
¿Cómo deja esa reformulación de la realidad a Europa? Si bien Bruselas suscribió el pasado 17 de enero el acuerdo comercial entre la UE y el Mercosur tras 27 años de haber comenzado las negociaciones, falta ver cómo se traduce esta apertura en flujos comerciales y de inversión.
Desde el punto de vista de la geopolítica y la economía, el Viejo Continente requiere fortalecer sus lazos con América Latina, ante un Estados Unidos más cerrado. Formalmente, ambas áreas son amigas del multilateralismo (con algunas excepciones) y del regionalismo abierto. En materia de conveniencias, hay interés por recursos clave y acceso a mercados, aparte de modelos complementarios.
No menos importantes son las corrientes migratorias, tanto históricas como recientes. Se calcula que entre 1850 y 1950 más de 10 millones de europeos partieron hacia países latinoamericanos con el fin de comenzar una nueva vida, especialmente en Argentina, Brasil, Uruguay, Chile o Venezuela.
Desde hace varias décadas, el viento ha cambiado de sentido. Tan solo en el caso de España el número de personas nacidas en América Latina se calcula en más de cinco millones de personas, equivalentes a más del 10 por ciento de la población total, un fenómeno que se ha intensificado en años recientes.
Quizás ese factor acabe siendo el fundamental para que el triángulo Atlántico tenga lados que no sean tan desproporcionados.
Lo ideal es construir un equilátero, en el cual cada segmento mida lo mismo que los otros dos, pero ello dependerá de lo que hagan gobiernos, sector privado y ciudadanos a la hora de rediseñar una relación basada en el entendimiento entre Europa y las dos Américas, en la cual todos se beneficien. Nada más, pero tampoco nada menos.
Mientras las empresas se preparan para incorporar agentes de inteligencia artificial, hay otra transformación, mucho más previsible, para la que quizás no estemos igualmente preparados: viviremos más y tendremos vidas profesionales más largas.
Estamos rediseñando la empresa para incorporar nuevas inteligencias, pero todavía no la estamos rediseñando para aprovechar vidas más largas.
En los últimos meses he visto estas conversaciones aparecer en espacios distintos. En directorios hablamos de inteligencia artificial, productividad y nuevos modelos de negocio. En otros ámbitos empresariales, de talento y de las capacidades que necesitaremos para competir. Y trabajando en iniciativas vinculadas con longevidad, aparece otra pregunta: ¿cómo transformamos organizaciones pensadas para vidas profesionales mucho más cortas?
Creo que estas conversaciones ya no pueden ocurrir por separado.
Estamos viviendo simultáneamente la revolución de la inteligencia artificial y la revolución de la longevidad. Una está cambiando cómo trabajamos; la otra, durante cuánto tiempo podremos hacerlo. La verdadera oportunidad estará en diseñar ambas transformaciones al mismo tiempo.
Después de muchos años liderando organizaciones con miles de colaboradores, aprendí que las grandes transformaciones nunca son solo tecnológicas. Cambian procesos, pero terminan cambiando estructuras, culturas, liderazgos y, finalmente, la manera en que una empresa crea valor.
El organigrama que viene
McKinsey plantea que avanzamos hacia organizaciones “agénticas”, donde personas y agentes de inteligencia artificial trabajarán conjuntamente. Incluso anticipa la evolución del organigrama tradicional hacia un work chart, organizado alrededor del trabajo y los resultados.
La idea me parece provocadora. Durante décadas representamos las organizaciones con cajas ocupadas por personas y líneas que indicaban quién reportaba a quién. Muy pronto esa imagen podría resultar insuficiente.
En América Latina, McKinsey Global Institute estima que el 57% de las horas trabajadas actualmente podría técnicamente automatizarse con tecnologías existentes. No significa que desaparecerá ese porcentaje de empleos. Significa algo mucho más relevante para quienes dirigimos empresas: una parte importante del trabajo tendrá que ser rediseñada.
Y ese rediseño ocurre mientras nuestras sociedades también envejecen.
La experiencia también necesita transformarse
Viviremos más y muchas personas necesitarán —o querrán— permanecer activas profesionalmente durante más tiempo. Sin embargo, seguimos gestionando carreras bajo una lógica bastante lineal: estudiar, trabajar, crecer y retirarse.
Esta transformación interpela especialmente a quienes llevamos décadas en posiciones de liderazgo. No podemos pedirles a las organizaciones que se transformen si nosotros no estamos dispuestos a hacerlo.
La experiencia solo tendrá valor si permanece en movimiento.
Tendremos que aprender, desaprender, incorporar nuevas tecnologías y aceptar que aquello que alguna vez nos hizo exitosos puede no ser suficiente para la siguiente etapa.
Pero tampoco deberíamos cometer el error contrario: confundir juventud con innovación. La edad no garantiza ni experiencia relevante ni capacidad de transformación.
La pregunta no es qué generación es mejor. Es qué capacidades necesitamos y cómo conseguimos combinarlas.
No es solo talento. Es negocio.
Aquí está, para mí, el verdadero cambio de perspectiva.
Si tratamos la longevidad, la convivencia generacional y la inteligencia artificial como conversaciones exclusivamente de Recursos Humanos, estaremos perdiendo buena parte de la oportunidad. Son asuntos de competitividad.
De productividad, porque tendremos que decidir qué hacen mejor las personas, qué pueden hacer los agentes y dónde su combinación genera más valor.
De innovación, porque las nuevas miradas necesitan encontrarse con experiencia, contexto y conocimiento acumulado.
De cliente, porque nuestras sociedades y nuestros consumidores también son multigeneracionales y más longevos. Una organización que no refleje esa diversidad puede terminar comprendiendo solo una parte de su mercado.
Y de crecimiento, porque una sociedad que vive más abrirá nuevas necesidades en servicios financieros, salud, seguros, vivienda, educación, tecnología, entretenimiento y consumo.
Por eso esta conversación debería estar llegando a los comités ejecutivos y a los directorios.
Quizás la pregunta ya no sea “¿cuántas personas necesito?”, sino “¿qué capacidades necesito para conseguir este resultado?”
¿Cuáles deben ser humanas? ¿Cuáles puede aportar la inteligencia artificial? ¿Cuáles requieren experiencia? ¿Cuáles debemos desarrollar? ¿Y cuáles ya existen dentro de nuestras organizaciones y simplemente no estamos viendo?
La ventaja de saber combinar
No veo el futuro del trabajo como una competencia entre personas y tecnología. Lo veo como un desafío de diseño.
La empresa que viene tendrá profesionales de distintas generaciones trabajando entre ellos y con agentes de inteligencia artificial. El liderazgo consistirá cada vez más en saber combinar capacidades diferentes para producir resultados que ninguna conseguiría por separado.
Para América Latina, donde necesitamos elevar productividad y acelerar nuestra transformación tecnológica mientras nuestras sociedades también envejecen, esta puede ser una enorme oportunidad.
Durante años pensamos que el futuro del talento consistía en derribar fronteras geográficas. Hoy creo que las próximas fronteras están dentro de nuestras organizaciones: entre generaciones, entre experiencia y aprendizaje, entre inteligencia humana e inteligencia artificial.
La próxima ventaja competitiva no estará en tener más tecnología ni en acumular más experiencia. Estará en saber combinarlas mejor.
Y quizás esa sea una de las mayores responsabilidades de nuestra generación de líderes: no defender la empresa en la que aprendimos a dirigir, sino ayudar a construir aquella que viene.
Fuentes de referencia:
- McKinsey & Company, “The agentic organization: Contours of the next paradigm for the AI era”, 2026.
- McKinsey Global Institute, “Agents, robots, and us: How AI reshapes work and skills in Latin America”, 2026.
Ad portas de la XXX Cumbre Iberoamericana, el Ministerio del Interior de España anunció el Plan Especial de Seguridad que regirá durante estas jornadas de diálogo. En este escenario, es fundamental poner sobre la mesa la importancia de discutir las medidas más eficientes para abordar el crimen organizado y las estructuras económicas transnacionales que cruzan fronteras, cuyo impacto se refleja en el aumento de la sensación de inseguridad y delincuencia en diversos países de la región.
Desde la recién creada Asociación Nacional contra las Economías Ilícitas (ANEI) en Chile, hemos observado cómo estos grupos han evolucionado hacia sistemas cada vez más sofisticados que movilizan miles de millones de dólares y se han infiltrado en infraestructuras críticas, como puertos y pasos fronterizos. Sin embargo, no siempre actúan a través de los delitos considerados más “violentos”, como el narcotráfico o la trata de personas y armas.
Los negocios criminales analizan los distintos mercados y se diversifican para generar capital con rapidez, recurriendo con frecuencia a actividades con menores penas, como el comercio ilegal, el contrabando, la piratería y la falsificación de productos, que constituyen algunos de sus principales brazos financieros.
Esto equivale a una pérdida para todos. Las arcas fiscales pierden recursos a través de la evasión de impuestos; los negocios locales no tienen posibilidades de competir contra los precios del mercado negro; y la ciudadanía en general se enfrenta, por un lado, a productos sin autorizaciones sanitarias que podrían poner en riesgo su salud (por ejemplo, con los artículos de cosmética, alimentación y tecnología) y, por otro, a barrios tomados por verdaderas mafias que ocupan el espacio público y propician la delincuencia.
Para las empresas multinacionales con operaciones regionales, la filtración del comercio ilegal en sus redes logísticas representa más que un costo “marginal”. Con productos cada vez más difíciles de diferenciar visualmente de las marcas legales, existen casos donde incluso el mercado formal no ha logrado reconocer a proveedores fraudulentos, lo que supone un riesgo directo para la reputación corporativa y la salud de los consumidores. Esto no solo ocurre en el plano físico, existe también una enorme “cuneta digital”, especialmente en torno a contenidos culturales como los libros, que impacta de lleno a los derechos de autor y a la industria editorial, y que resulta muy compleja de abordar a nivel regional debido a las disparidades legislativas entre países.
La solución
La libre circulación de productos legales se sustenta en la certeza de que las reglas funcionan, en la fiscalización por parte de las autoridades y policías y su estricto cumplimiento. Cuando los puertos, pasos fronterizos, zonas de libre comercio o plataformas de ventas digitales se vuelven permeables, la confianza ciudadana se deteriora, los costos en seguridad privada se disparan y los gobiernos pierden ingresos fiscales relevantes.
Este círculo vicioso obliga a los países a destinar más recursos públicos a la persecución del crimen organizado, la fiscalización, el almacenaje y la destrucción de mercancías ilegales.
Frente a este panorama adverso, una de las respuestas ha sido el levantamiento de iniciativas, muchas de ellas nacidas desde la colaboración público-privada, orientadas a consolidar redes de cooperación técnica y financiera con los entes fiscalizadores. Por otro lado, la seguridad jurídica de los marcos normativos constituye una garantía fundamental de neutralidad y agilidad; por lo tanto, resulta indispensable asegurar canales institucionales entre los países para proteger el comercio transfronterizo.
Sin embargo, para resguardar las normativas se requiere un enfoque transversal, donde todos debemos aportar con nuestro grano de arena. En Chile, por ejemplo, un país donde las economías ilícitas mueven más de 5.700 millones de dólares al año (CPC, 2026), hay un trabajo muy avanzado desde las cámaras de comercio y las universidades. En esta línea, también buscamos aportar desde la ANEI al reunir empresas de sectores directamente afectados por estos delitos, las cuales ponen a disposición información y recursos para trabajar junto a las autoridades. A nivel internacional, iniciativas como la Alianza Latinoamericana Anticontrabando (ALAC), creada en 2016, demuestran el valor de articular a distintos gremios para unificar criterios políticos y regulatorios regionales contra las economías ilícitas.
Por otro lado, blindar las rutas logísticas y asfixiar el sustento económico del crimen organizado (las “rutas del dinero”) es indispensable para la certeza jurídica y la estabilidad comercial.
La región enfrenta la disyuntiva de posicionarse como un destino sólido para los capitales internacionales, tarea que demanda enfrentar las redes que financian la delincuencia.
Activar a todos los organismos disponibles para impulsar políticas públicas efectivas es el puntapié inicial para erradicar las economías ilícitas y asegurar un desarrollo económico transparente y sostenible para toda la región.